
Quand on reçoit son premier bulletin de paie en tant que cadre, la différence entre le montant brut annoncé et le net final fait souvent l’effet d’une douche froide. Aux 4 000 € brut promis, il ne reste parfois que 3 000 € net avant impôt, soit une perte de 25 à 28 %. Cette mécanique de prélèvements sociaux, spécifique au statut cadre, est pourtant la clé d’une meilleure planification financière et de choix de carrière éclairés. Au lycée Voltaire à Sarcelles, lors de mes entretiens avec des jeunes diplômés, je constate régulièrement que la méconnaissance de ces calculs freine les négociations salariales. Un contrat à 2500 brut en net 45 000 € brut annuel ne signifie pas 45 000 € sur votre compte, mais environ 32 400 € nets après cotisations, sans compter le prélèvement à la source.
Comprendre le calcul du salaire brut en net pour un cadre, c’est aussi anticiper ses revenus réels, négocier en connaissance de cause et éviter les mauvaises surprises. Dans ce guide, nous détaillons les mécanismes des charges sociales, les spécificités du statut cadre, les outils de simulation à jour pour 2026, ainsi que les pièges les plus fréquents repérés sur le terrain.
Les mécanismes du bulletin de paie cadre : pourquoi le net est si différent du brut
Le salaire brut est le montant total que l’employeur s’engage à verser. Mais avant d’arriver sur votre compte bancaire, il subit des déductions obligatoires. Pour un cadre, ces prélèvements représentent entre 25 % et 28 % du brut, contre environ 23 % pour un non-cadre, comme expliqué ici : 53 000 brut en net cadre. Cette différence s’explique par trois éléments majeurs : la retraite complémentaire Agirc-Arrco, la cotisation APEC (Association pour l’Emploi des Cadres), et les tranches de cotisations spécifiques.
Lors d’une consultation au lycée Voltaire, une jeune cadre commerciale, que j’appellerai Claire, m’a montré son premier bulletin. Elle touchait 3 800 € brut par mois et s’attendait à recevoir environ 3 200 € net. En réalité, elle percevait 2 850 € net avant impôt, soit une différence de près de 350 €. Elle avait sous-estimé l’impact de la cotisation APEC (0,024 % du salaire brut) et surtout les taux plus élevés de la retraite complémentaire sur la tranche 2 (au-delà de 3 864 € par mois).
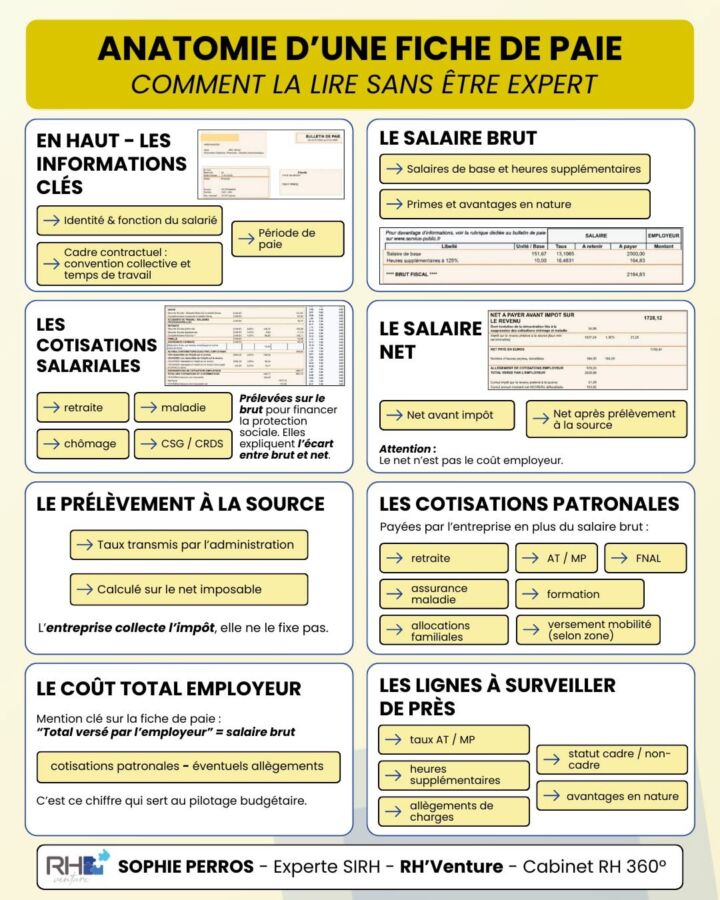
Le bulletin se décompose en trois grandes parties : les cotisations de sécurité sociale (maladie, maternité, vieillesse), les cotisations chômage, et les cotisations de retraite complémentaire Agirc-Arrco. Pour les cadres, s’ajoute la contribution à l’APEC. Ces taux sont fixés chaque année par le gouvernement et les partenaires sociaux. En 2026, le plafond de la Sécurité sociale est fixé à 3 864 € par mois (soit 46 368 € par an). En dessous de ce seuil, on parle de tranche 1 (T1). Au-delà, c’est la tranche 2 (T2), qui entraîne des cotisations supplémentaires.

Les étapes clés pour lire son bulletin de paie de cadre
Pour ne pas se perdre, suivez ces trois étapes simples. D’abord, repérez la ligne « Salaire brut mensuel » en haut du bulletin. Ensuite, faites la somme de toutes les cotisations sociales salariales, qui apparaissent généralement dans un bloc intitulé « Cotisations et contributions sociales ». Enfin, soustrayez ce total du brut. Le résultat est le net avant prélèvement à la source. En moyenne, pour un salaire de 4 000 € brut, un cadre cotise environ 1 000 € de charges sociales, ce qui donne un net d’environ 3 000 €.
Si vous voulez vérifier par vous-même, le calcul est simple : multipliez votre brut par 0,75 (25 % de charges) pour une estimation rapide. Mais cette règle reste approximative. Pour un chiffre précis, rien ne vaut un simulateur à jour, comme ceux proposés par la plupart des sites spécialisés en 2026.
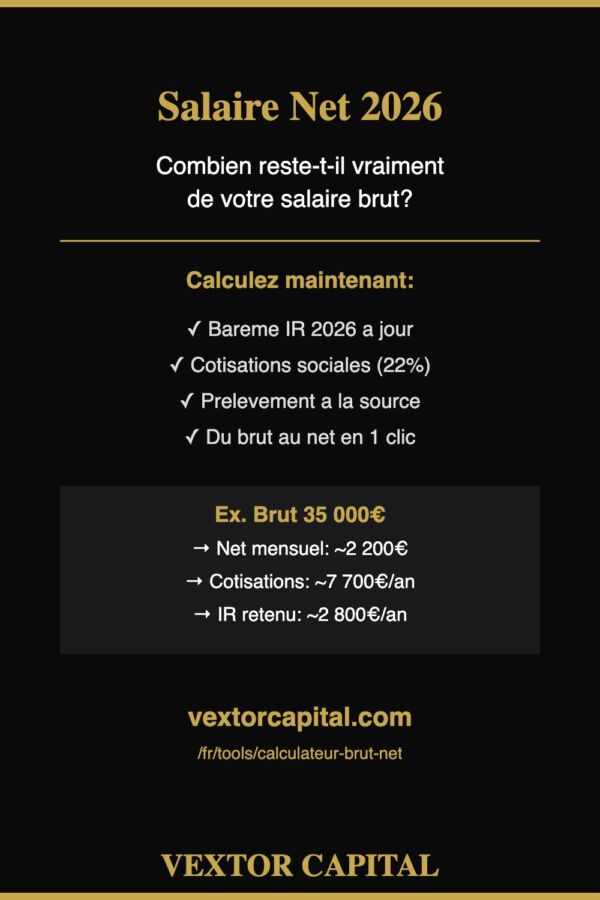
Exemple concret : Un cadre avec un brut de 5 000 € par mois (soit 60 000 € par an) se situe dans la tranche 2. Ses cotisations salariales seront plus élevées que pour un salaire situé en tranche 1. Le net mensuel net avant impôt tournera autour de 3 600 €, soit une différence de 28 % environ.
Les spécificités du statut cadre : APEC, retraite Agirc-Arrco et tranches
Être cadre, ce n’est pas seulement un titre ou une responsabilité accrue. C’est aussi un régime social particulier qui impacte directement votre salaire net. La cotisation APEC est la plus emblématique. Elle finance l’assurance chômage spécifique des cadres et représente 0,024 % du salaire brut. C’est une goutte d’eau, mais elle s’ajoute aux autres.
Le véritable poids vient de la retraite complémentaire Agirc-Arrco. Les cadres cotisent sur deux tranches. La tranche 1 (jusqu’à 3 864 € par mois) a un taux de cotisation de 7,87 % partagé entre employeur et salarié. La tranche 2 (au-delà de 3 864 €) applique un taux de 21,59 % partagé. Cela signifie que plus vous gagnez haut, plus le pourcentage de charges sur la part dépassant le plafond est élevé.
Comment les tranches influencent votre net mensuel
Prenons un exemple chiffré. Un cadre gagnant 4 000 € brut par mois cotise sur la tranche 1 pour la totalité de son salaire (car 4 000 € est inférieur à 3 864 € ? Non, 4 000 € est supérieur à 3 864 €. La partie en tranche 2 est de 136 €). La cotisation salariale Agirc-Arrco sur la tranche 1 est d’environ 3,15 % (part salarié), soit 126 €. Sur la tranche 2, le taux monte à environ 8,30 % (part salarié), soit 11 €. L’impact est visible mais pas écrasant.
En revanche, pour un cadre à 10 000 € brut mensuel (120 000 € par an), la tranche 2 représente 6 136 € par mois. La cotisation salariale Agirc-Arrco sur cette tranche atteint 509 € par mois. Au total, les charges sociales salariales dépassent les 2 500 € par mois, soit 25 % du brut. Le net avant impôt est d’environ 7 500 €.
Liste des cotisations spécifiques aux cadres en 2026 :
- Cotisation APEC : 0,024 % du salaire brut (très faible, environ 1 € par mois pour 5 000 € brut)
- Retraite complémentaire Agirc-Arrco tranche 1 : part salarié 3,15 %
- Retraite complémentaire Agirc-Arrco tranche 2 : part salarié 8,30 %
- Contribution sociale généralisée (CSG) et Contribution au remboursement de la dette sociale (CRDS) : 9,2 % au total
- Assurance maladie, maternité, invalidité, décès : 0,75 %
- Assurance vieillesse plafonnée : 6,90 % (part salarié)
Cette liste n’est pas exhaustive, mais elle donne la mesure des différences avec les non-cadres. Chaque année, ces taux sont révisés. En 2026, les taux sont stables par rapport à 2025, mais attention aux réformes futures.
Utiliser un simulateur de salaire brut en net cadre en 2026
Le calcul manuel est possible, mais fastidieux et source d’erreurs. Heureusement, des outils en ligne fiables existent. Les simulateurs de sites comme Cadremploi, Hellowork ou le Code du travail numérique permettent d’obtenir une estimation précise en quelques secondes. Saisissez votre salaire brut mensuel ou annuel, et le simulateur calcule le net avant impôt, le net après impôt (prélèvement à la source), et parfois même le coût total pour l’employeur.
Mon conseil : ne vous fiez pas à un seul outil. Testez-en deux ou trois pour recouper les résultats. Lors de mes entretiens au lycée Voltaire, j’ai vu des étudiants se faire avoir par des simulateurs obsolètes qui n’avaient pas intégré les nouveaux taux de cotisation. Un étudiant en master 2 école de commerce avait une promesse d’embauche à 42 000 € brut annuel. Il a utilisé un simulateur de 2023, qui lui annonçait un net de 32 000 € par an. En réalité avec les taux 2026, le net était plutôt de 30 200 €. Il a dû renégocier à la hausse.
Comment utiliser correctement un simulateur de brut en net pour cadre
Entrez toujours le salaire brut mensuel ou annuel, selon l’outil. Indiquez impérativement le statut « cadre ». Certains simulateurs demandent la convention collective (métallurgie, BTP, etc.) car certaines branches ont des taux de cotisation spécifiques. Si vous ne la connaissez pas, laissez le mode générique. Le résultat sera une estimation, pas un calcul exact.
Les bons simulateurs intègrent aussi le prélèvement à la source. Le net après impôt dépend de votre taux personnalisé (calculé par les impôts). Si vous ne le connaissez pas, le simulateur prend un taux par défaut, souvent 0 % ou un taux moyen. Pour un calcul précis, renseignez le taux qui figure sur votre avis d’imposition ou votre bulletin de paie.
Convertisseur brut → net (cadre)
Estimation rapide avant impôt sur le revenu (taux de charge forfaitaire : 25 % pour cadre).
Saisissez un montant brut puis cliquez sur « Convertir ».
Ce convertisseur applique un taux de charges patronales et salariales forfaitaire de 25 % pour les cadres. Il ne tient pas compte des cotisations spécifiques, des conventions collectives ni de l’impôt sur le revenu. Pour une estimation personnalisée, consultez votre bulletin de paie.
Exemple d’utilisation : Vous gagnez 3 500 € brut par mois. Avec le simulateur, le net avant impôt est d’environ 2 625 €. Si votre taux de prélèvement est de 7,5 %, le net après impôt tombe à 2 428 €. Ce chiffre est votre revenu réel disponible. C’est celui qu’il faut utiliser pour budgétiser vos dépenses.
Les erreurs fréquentes des cadres dans le calcul de leur rémunération nette
Je vois trop de jeunes cadres (et même des confirmés) se tromper sur leur salaire net réel. L’erreur la plus commune : oublier les primes et les avantages en nature. Une prime annuelle de 5 000 € brute est soumise aux mêmes cotisations que le salaire de base. Son net sera d’environ 3 750 €. Si le calcul est fait sur la base d’un brut mensuel, l’impact annuel peut être lourd.
Une autre erreur : ne pas tenir compte du prélèvement à la source. Depuis 2019, l’impôt sur le revenu est prélevé directement sur votre salaire net. Si vous avez un taux personnalisé de 10 %, votre net mensuel après impôt est inférieur de 10 % au net avant impôt. Pour un cadre à 3 000 € net avant impôt, cela donne 2 700 € net après impôt. Beaucoup de cadres se retrouvent à découvert parce qu’ils ont budgétisé sur le mauvais montant.
Cas réel : Un responsable marketing, rencontré lors d’un atelier à Sarcelles, a signé un contrat à 55 000 € brut annuel, pensant toucher environ 42 000 € net. Il n’avait pas intégré les cotisations de retraite tranche 2 (son brut mensuel avoisinait 4 583 €). Résultat : net avant impôt à 38 500 €, net après impôt à 34 650 €. Soit une différence de près de 7 500 € par rapport à son estimation. Il a dû revoir son plan d’épargne.
Les oublis les plus fréquents sur le bulletin de paie
- Les cotisations de mutuelle d’entreprise (souvent 50 € à 100 € par mois)
- Les cotisations de prévoyance (selon la convention collective, peut atteindre 2 % du brut)
- Les cotisations pour les tickets restaurant ou les chèques vacances (si versés en net, ils ne sont pas soumis aux cotisations, mais s’ils sont versés en brut, ils sont imposés)
Pour éviter ces pièges, tenez un tableau de bord de vos revenus. Sur une année, comparez votre brut annuel, votre net avant impôt et votre net après impôt. Cela vous donne une vision claire de votre rémunération réelle.
Les avantages en nature et leur impact sur le calcul salaire cadre brut net
De nombreux cadres bénéficient d’avantages en nature : véhicule de fonction, logement de fonction, téléphone, ordinateur. Ces avantages ont une valeur monétaire qui s’ajoute à votre salaire brut pour le calcul des cotisations sociales et de l’impôt. Un véhicule de fonction évalué à 5 000 € par an (avantage en nature) augmentera votre brut annuel de 5 000 €. Les charges sociales seront calculées sur ce montant, réduisant d’autant votre net.
Je déconseille de négocier un avantage en nature important si vous cherchez à maximiser votre net mensuel. Par exemple, un cadre qui a le choix entre une augmentation de 5 000 € brut et une voiture de fonction de même valeur paiera plus de charges sur la voiture si l’avantage est imposé forfaitairement. Ce n’est pas toujours le cas, car l’avantage en nature peut être évalué à un coût inférieur à sa valeur réelle. Vérifiez les barèmes fiscaux en vigueur.
Exemple pratique : Un commercial cadre reçoit un véhicule de fonction dont l’avantage est fixé à 3 600 € par an (300 € par mois). Son brut mensuel est de 4 000 €. Le brut total soumis à cotisations devient 4 300 €. Les charges supplémentaires sont d’environ 300 € par an, réduisant son net annuel de 225 €. L’avantage reste intéressant, mais il faut le savoir.
Comment évaluer l’impact d’un avantage en nature sur votre bulletin de paie
Demandez à votre service RH une simulation incluant l’avantage en nature. Le bulletin de paie doit comporter une ligne « Avantage en nature » avec le montant évalué. Ce montant s’ajoute à votre brut pour le calcul des cotisations, mais n’est pas versé en espèces. Votre net en espèces sera donc inférieur à ce qu’il serait sans l’avantage. À long terme, cela peut aussi impacter vos droits à la retraite, car les cotisations sur l’avantage sont prises en compte pour le calcul des points Agirc-Arrco.
Pour les cadres en mobilité internationale, attention : les règles diffèrent selon le pays. Un expatrié cadre en Allemagne ou en Suisse peut bénéficier d’un régime social différent, avec des charges salariales plus faibles. Mon conseil : renseignez-vous avant de signer auprès d’un expert en expatriation.
Questions fréquentes sur le salaire brut net des cadres
L’APEC est-elle obligatoire pour tous les cadres ?
Oui, la cotisation APEC est obligatoire pour tous les cadres du secteur privé (sauf exceptions très rares comme les dirigeants assimilés salariés). Elle est très faible (0,024 % du brut) et sert à financer l’assurance chômage des cadres et les services d’accompagnement (offres d’emploi, conseils).
Pourquoi un cadre paie-t-il plus de cotisations qu’un non-cadre ?
Parce que le statut cadre entraîne des cotisations supplémentaires : la cotisation APEC et des taux plus élevés pour la retraite complémentaire Agirc-Arrco, notamment sur la tranche 2. En échange, les droits retraite et l’assurance chômage sont potentiellement plus élevés. C’est un arbitrage entre le net immédiat et la protection sociale future.
Mon simulateur en ligne est-il fiable pour 2026 ?
Un simulateur à jour avec les taux 2026 (plafond Sécurité sociale à 3864 €, taux APEC, taux Agirc-Arrco) est fiable à 90 % pour une estimation. Cependant, il ne peut pas intégrer votre mutuelle, votre prévoyance spécifique, ni votre convention collective. Utilisez-le comme indicateur, pas comme vérité absolue.
Comment passer de 45 000 € brut annuel à net par mois ?
Pour 45 000 € brut annuel (3750 € brut mensuel), un cadre avec 25,50 % de charges salariales touche environ 2790 € net avant impôt. Avec un taux de prélèvement de 7,5 %, le net après impôt est d’environ 2580 € par mois. Ce chiffre peut varier selon votre mutuelle (souvent 50 €/mois) et votre convention collective.
Les primes sont-elles soumises aux mêmes cotisations que le salaire ?
Oui, la plupart des primes (13e mois, prime d’objectifs, prime de performance) sont soumises aux mêmes cotisations sociales salariales et au prélèvement à la source. Seules quelques primes spécifiques comme la prime de participation ou d’intéressement peuvent être exonérées partiellement.